碳排放核算正从环保台账走向税务申报。今年多个行业纳入碳市场,数据核查与税务申报交织,企业财务与环保部门必须协同。政策密集出台,碳价波动,国际规则收紧,企业既要算清排放,又要处理配额、碳信用与税费关系。合规成本不再只是核查费,还牵动现金流、财报和出口报价,因此再受关注。
多地税务与生态环境部门建立碳排放数据共享机制。重点排放单位月度存证、年度核查,核查报告成为履约和申报依据。部分企业收到税务风险提示,要求说明配额交易、碳信用购入的税务处理。过去环保数据与税务数据各管一段,现在开始对表,企业需要准备两套口径的衔接材料。
企业通常按排放因子法计算。活动数据来自电表、燃气表、生产记录。范围一包括燃料燃烧与工业过程,范围二包括外购电热,范围三涉及供应链。核算边界一旦确定,就影响配额缺口和税费分摊。若边界模糊,同一笔排放可能被重复计入,导致成本高估或抵扣不足。还需定期更新排放因子和活动数据。
碳配额无偿分配与有偿购买税务性质不同。无偿取得通常不确认收入,但使用时是否结转成本存在争议。有偿购买可计入存货或无形资产,出售时涉及增值税与企业所得税。碳配额转让收入按什么税目开票,各地执行口径仍有差异。企业需要留存分配文件、交易凭证和履约记录。
国家核证自愿减排量等抵销产品进入履约,税务处理更复杂。购入碳信用用于抵销,支出应作为成本费用还是资产?若用于交易,是否按金融商品或无形资产计税?增值税进项能否抵扣,所得税扣除在购买时还是履约时,都需要结合合同与用途判断。凭证链不完整会引发纳税调整。
碳税尚未单独开征,但环保税、资源税和消费税中已含碳成本信号。若未来开征碳税,与碳市场配额交易可能重叠,需要避免重复负担。税收中性原则要求把收入用于降低其他税负或支持减排。企业关注税率、征收环节和抵扣机制,尤其高排放行业更敏感。企业需要提前评估潜在影响。
欧盟碳边境调节机制要求进口商申报产品隐含碳排放。出口企业需提供经核查的排放数据,否则面临默认值和高额成本。该机制与国内碳价、出口退税、海关申报相互影响。若国内已付碳成本不能充分抵扣,企业出口竞争力会被削弱。因此碳核算税务处理不再只是国内合规。
合规成本包括监测设备、第三方核查、系统开发、人员培训和税务咨询。大型企业可摊薄,中小企业却可能因一套系统投入数十万元而却步。若数据质量差,还会产生复核、补税、滞纳金和声誉损失。成本不仅是现金支出,也包括管理层注意力和机会成本。这会挤占本可用于技术改造的资金。
碳排放数据越来越像财务数据,税务征管需要可验证、可追溯、可比较。过去环保部门管排放,税务部门管收入,两套体系目标不同,口径自然分离。碳市场让排放权有了价格,配额和碳信用成为资产或负债,税务必须介入确认、计量和申报。部门协同因此成为必然。数据口径统一后,征管效率也会提高。
碳成本通过税费、配额购买和核查费用进入产品成本。高碳产品价格上升,低碳产品获得比较优势。供应链核心企业会把排放数据要求传导给供应商,合同里增加碳数据条款。未能提供合规数据的企业可能丢失订单,融资成本也会上升。税务处理差异还会改变项目投资回报测算。
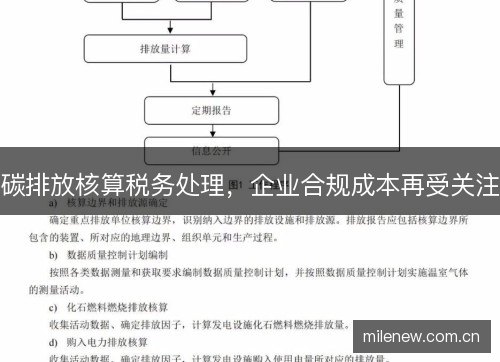
建立碳账本与税务台账的映射关系,把排放源、配额、碳信用、合同和发票串联起来。财务部门应提前介入核算边界设定,避免环保口径与税务口径打架。对配额买卖、跨境碳信用等复杂交易,可申请事先裁定或预约定价。内部培训与外部顾问结合,形成可审计的证据链。同时保留完整凭证。
碳配额转让定价、关联企业间碳信用交易、跨境抵销项目都可能引发税务争议。配额无偿取得后出售,成本如何确定?碳信用价格波动大,损失能否税前扣除?税务机关关注合理商业目的和独立交易原则。企业若缺乏同期资料和排放数据,很难在争议中占据主动。事前沟通能减少后续调整。
碳市场扩容与税收制度协同将加速。更多行业可能纳入配额管理,有偿分配比例提高,碳价信号更真实。税务部门有望发布碳排放相关税务处理指引,明确配额、碳信用和跨境交易的税目与扣除时点。企业需要跟踪政策,提前调整合同、系统和预算,以降低不确定性带来的成本。
当碳数据成为财务与税务的共同语言,企业的合规能力就会转化为竞争壁垒。建立排放核算、税务申报和供应链协同机制,就能在碳价波动和规则调整中保留主动权。米乐中国碳排放核算税务处理看似增加成本,实则在重塑成本结构与市场准入。谁能把碳账算清,谁就能在低碳转型中占据主动。